星舰V3 首飞成功怎么加杠杆买股,是时候重视了。
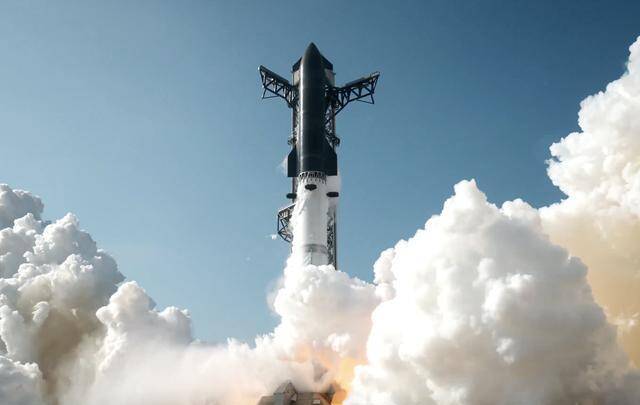
前几天,SpaceX的星舰V3版本前几天完成首飞,验证了入轨和有效载荷两个核心目标,但在助推器在返程时点火失败,直接摔了。
也就是说这不是一个有缺陷的成功,但你发现没有,几乎没有人会再轻视星舰,咱们国内媒体报道,也表示这是一次比较重大的成功。
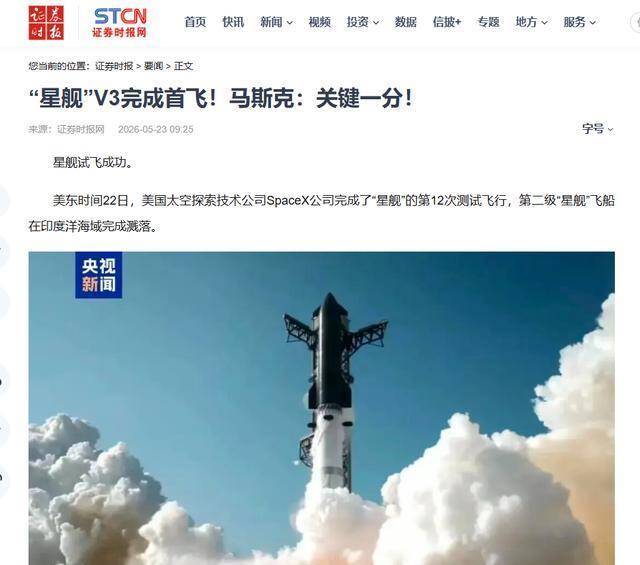
为什么这样呢?原因很简单,新版星舰用了新一代猛禽3发动机,推力更大,箭体还更轻。起飞总推力直接干到9000吨以上,往近地轨道送货的能力,从过去的35吨左右,一下子拉到超过100吨,可以单次一口气部署一大批星链卫星。
还有一个关键升级,是轨道上补加燃料的能力。V3加了对接接口和燃料传输管路,飞船能在太空里补充推进剂,这是将来去月球去甚至火星必须要有的条件。
也就是说,星舰V3的这次实验,让马斯克的星链计划和登月目标又接近了,证明了这是一条可行的路线。
只要是路线可行的,那么其他技术可以慢慢优化。
大家都知道,我一向是更支持,也更看好中国科技潜力,但过分的看不起别人,或者太骄傲看不到别人先进的地方,反而就是最大的贬低了。
因此从这方面来说,我们也要给予足够高的尊重,并且引起重视了,那么星舰这次有缺陷的成功,会如何影响我们呢?
我们一个个来分析一下。
星舰V3为了成功,降低了目标。
星舰V3这次首飞又两个任务,一个就是看星舰V3载荷那么多的情况下,能不能顺利入轨,这是主要的目标,另外一个就是顺带看能否初步回收成功的可能性。
为什么是顺带呢?说白了就是把握性还没那么大,用SpaceX自己的规划,就不打算回收助推器,只是设计让它飞到离岸大约20英里的近海,做模拟水面降落。
所以这是一次缩略版本的首飞任务,有很多项目或者技术都没有经过验证,就直接飞上去了。
有些人可能会好奇,为啥不像中国一样都做好准备再飞,这要说到美国那个我们不能理解的资本和科技故事。
简单来说,马斯克这么做的原因很简单,就是降低目标难度,为SpaceX上市打造好一个科技故事,SpaceX现在正准备搞人类有史以来最大的一笔上市,目标估值定在1.75万亿到2万亿美元之间,募资额预计700亿到800亿美元。
这个规模远超此前沙特阿美创下的256亿美元融资纪录。
如果按1.75万亿美元算,上市后SpaceX的市值能直接排进全球前七,因此马斯克需要给资本市场一个支持SpaceX的理由,一个足够辉煌的前景,因此,马斯克将AI融合进SpaceX,并且提出太空太阳能计划、再结合星链计划和登月目标,那么一个融合了AI、太空能源、太空算力、登月的超级科技项目就形成了。
这些项目几乎囊括了目前全球最热的科技领域,因此SpaceX资本市场才会一度狂飙,从2025年原本8000亿美元的估值,一路飙升到1.75万亿美元。
但这有一个前提,就是这些目标要具备实现的可能,而星舰V3就是这次上市成功的最后一战,也是最重要一战。
所以星舰V3只能胜利,不能失败,将目标降低一点,只验证进入轨道和部署有效载荷这两个最核心的测试目标,已经足够让投资者看懂SpaceX的潜力。
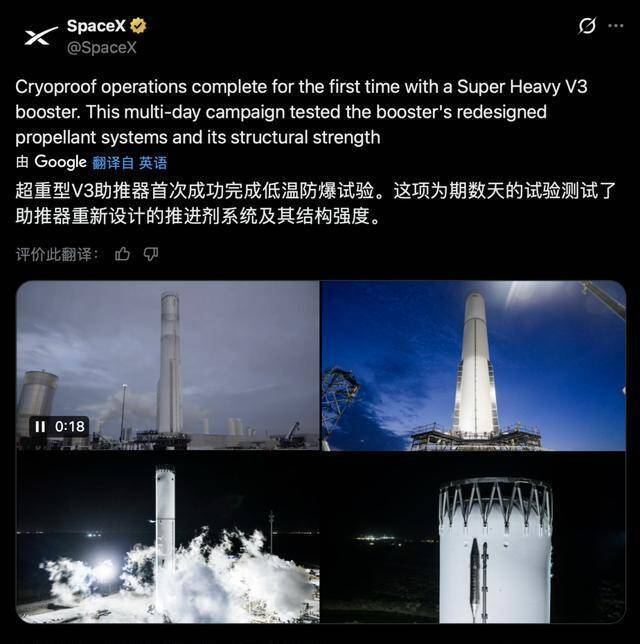
事实证明,马斯克这么做是对的,因为在目标降低后,星舰V3果然回收依然失败了,具体过程是这样:两级分离之后,超重型助推器按程序应该执行一次返回点火,减慢速度,调整方向,朝着墨西哥湾预定溅落的海域飞。
可SpaceX的直播和事后多方信息都证实,助推器没能完成这次关键点火,只烧了一部分,然后就失控快速下坠,最终掉进墨西哥湾。
比较严重且出乎SpaceX意料的是,坠海之前,SpaceX连助推器的遥测信号都丢了,这个迹象强烈表明,箭体在下坠过程中很可能已经解体。
专家分析,这可能是V3在动力方面做了很多大胆的改动,包括把四片栅格翼减成三片,单片面积加大、取消发动机独立的整流罩、重新设计燃料输送管路。这些改动减轻了结构重量,提升了气动效率,但也带来了全新的耦合风险,各种改动之间可能会相互影响,才捅出这次的问题。
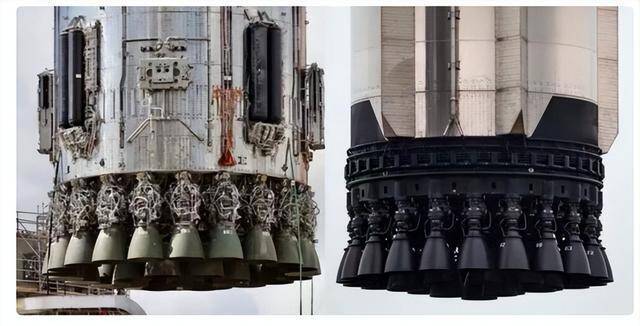
说的有点复杂了,我们只要记住这次失败,说明V3这个构型在两级分离后,动力系统的可靠性还没达到预期。
除此之外,星舰V3还有第二个缺陷,就是在轨加注燃料不够成熟,
要知道这是决定星舰能不能从近地轨道运输工具,变成能跑深空运输系统的关键瓶颈。
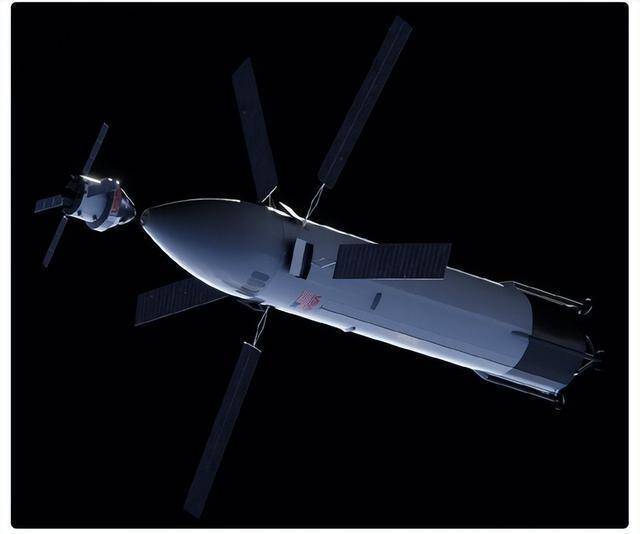
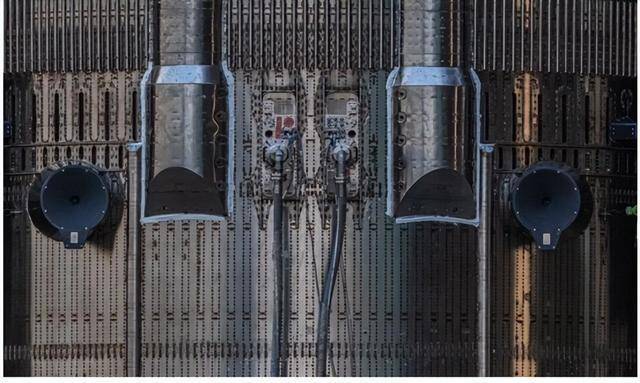
V3飞船头一回装上了4套对接减速伞和专门的燃料传输接口,还配了真空绝热增压贮箱和高压低温循环系统,等于把在轨加注的硬件搭起来了。
但得看清楚,这次V3首飞,根本没有进行任何实际的推进剂转移测试,所有相关硬件只是跟着飞船上去跑了一趟,验证了能装上去。
这也就意味着,在轨加注这项被看作星舰登月甚至去火星绝对前提的核心技术,还从来没在真实的轨道飞行环境里检验过。
有些人说下次再验证不行吗?可以是可以,但没那么简单。
在轨加注的难处,绝不是把燃料倒进去就完了,它涉及液氧和液态甲烷这些超低温推进剂,在失重环境下怎么长期存放,怎么防止液态变气态,两艘飞船怎么精准对接,流体传输怎么控制,这一堆互相关联的麻烦事。
而且轨道上没有大气压力,太阳还一直照着,要保持推进剂的超低温状态,本身就离不开高效的防蒸发系统。
失重状态下,液体到底怎么流动、怎么泵送,又凭空添了很大的麻烦。按照目前的计划,SpaceX打算在2026年晚些时候,专门执行一次大规模低温推进剂转移演示任务,到时候两艘星舰在低地球轨道交会对接,真刀真枪地传输液氧和液态甲烷。
这次演示成不成直接决定,后面所有依赖在轨加注的深空任务时间表能不能算数。
从NASA阿尔忒弥斯计划的视角看,星舰登月得在轨道上完成多达14次低温推进剂加注,这在人类航天史上从来没干过。技术成熟度不够,已经被NASA内部评估认定,是导致载人登月从2027年推迟到2028年9月的主要原因。
所以说,星舰要够到SpaceX给它定的“完全可重复使用,而且具备深空长距离运输能力”这个终极目标,还得靠后面一轮又一轮高密度的试飞,不停暴露问题,不停修正设计。
从这个角度讲,首飞的成功和这次暴露的毛病,合在一起,才拼出了V3版本真实水平的一整张图。
那么为啥大家还说这是一次巨大的成功?因为它对美国登月计划,星链计划加持非常牛,甚至影响到了中美低轨星座和月球之争了。
星舰V3,美国太空一张王炸
星舰V3首飞还直接关系到美国阿尔忒弥斯重返月球计划能不能往下走。现在阿尔忒弥斯载人绕月已经完成一半,就等星舰这个着陆器了。
因此星舰V3入轨和载荷测试成功,就给了美国登月一个底气。这是星舰V3第一个成功之处
早在2021年,NASA就选中星舰作为阿尔忒弥斯3号任务的载人登月舱。也就是说,美国从1972年阿波罗计划结束之后第一次重返月球,成不成,很大程度上得看星舰。正因如此,NASA一边继续按里程碑打款,一边也死盯SpaceX的进度,私下甚至评估过备选方案。可真要放弃星舰,重返月球的时间表和预算马上就会崩掉。
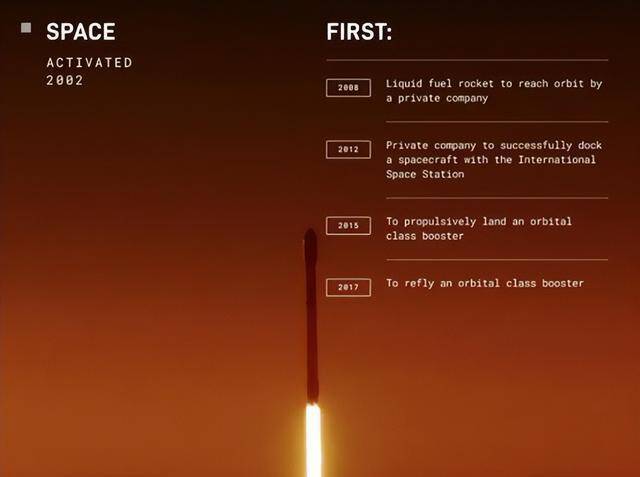
对马斯克来说,星舰V3首飞成了,SpaceX作为NASA几十亿美元政府合同核心承包商的地位就更稳固了。这个地位,本身就是撑起公司万亿估值的一块硬实地。
第二个优势就是星链计划大大加快。星舰V3的战略价值,还体现在它能系统性地改造SpaceX的赚钱方式。2025财年,SpaceX合并营收是186.74亿美元,其中以星链为主的连接业务贡献了114亿,是公司唯一的利润中心。但现在的星链,主要靠猎鹰9号部署V2 mini卫星,这种卫星的传输能力已经到顶了,用户密度想再往上提,每兆网速的成本想再往下压,都很难。
而星链V3卫星,单颗就能提供极高的通信吞吐量,每兆网速的成本,只有V2 mini卫星的三分之一。问题在于,V3卫星的个头比V2 mini大得多,只有星舰V3那个百吨级的大货舱、超过1000立方米的可用空间才装得下,一次发射就能往上送60颗V3卫星。而猎鹰9号一次只能带大概22颗V2 mini。
这种数量级的差距意味着,一旦星舰V3投入日常运营,星链的组网速度和成本结构就会发生根本改变。现在星链用户已经突破1030万,覆盖164个国家,用上更大容量、更低成本的下一代卫星,收入和利润会直接往上跳,给上市之后的估值继续增长,提供最实在的财务支撑。
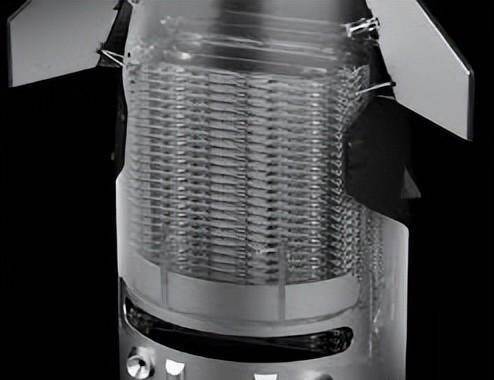
更有想象空间的是,百吨级的运力还给SpaceX打开了传统发射服务和卫星通信以外的增量市场。在招股书里,SpaceX把总可服务市场规模估到28.5万亿美元,其中和AI相关的就占了26.5万亿。
2026年1月,SpaceX已经向美国联邦通信委员会提交申请,计划发射最多100万颗卫星,构建轨道数据中心,给全球几十亿用户提供AI推理、机器学习和边缘计算这类太空算力服务。
马斯克自己也公开说过好几次,AI要吃掉巨量的电,算力中心最终得搬去太空,利用轨道上几乎无限的太阳能来彻底改变能源效率。
在这个构想下,星舰V3的角色就变了,它不再只是一枚火箭,而是连接地面用户和太空AI算力的运输大动脉。
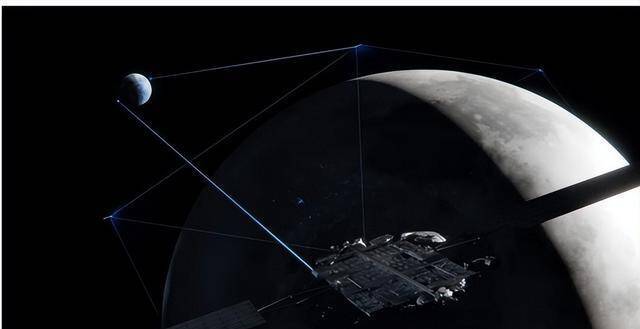
要发射大型太空AI算力中心,需要单次百吨级的运力、完全重复使用的低成本、以及高频率周转的可靠性,这三项能力,刚好就是星舰V3的核心设计目标。
因此这次星舰V3项目,既实现了马斯克的SpaceX高估值,又帮助美国太空多了一张王牌,
不管怎么样来说,星舰V3的首飞成功,都标志着马斯克迎来重大胜利,这是无法抹去的。
但太空之争还有很长一段路程,如果把它比作一次大航海,现在还相当于大家都在造船阶段,美国已经把大船打好了框架,还差配套,而中国则是造好配套,还有大量的人力和物资,只差框架。两者很难说谁赢谁输!
更关键的是,太空那么大,完全容得下中美两个国家一起探索。
总的来说,星舰V3有成功地方,也有巨大的缺陷,想要真正实现自己和美国的目标,马斯克必须全面攻克技术难点,才能证明星舰的路径是唯一正确且可信的。
也让我们期待一下马斯克究竟能不能完成这个宏伟目标怎么加杠杆买股。
文章为作者独立观点,不代表联华证券_联华证券策略_香港联华证券官网观点